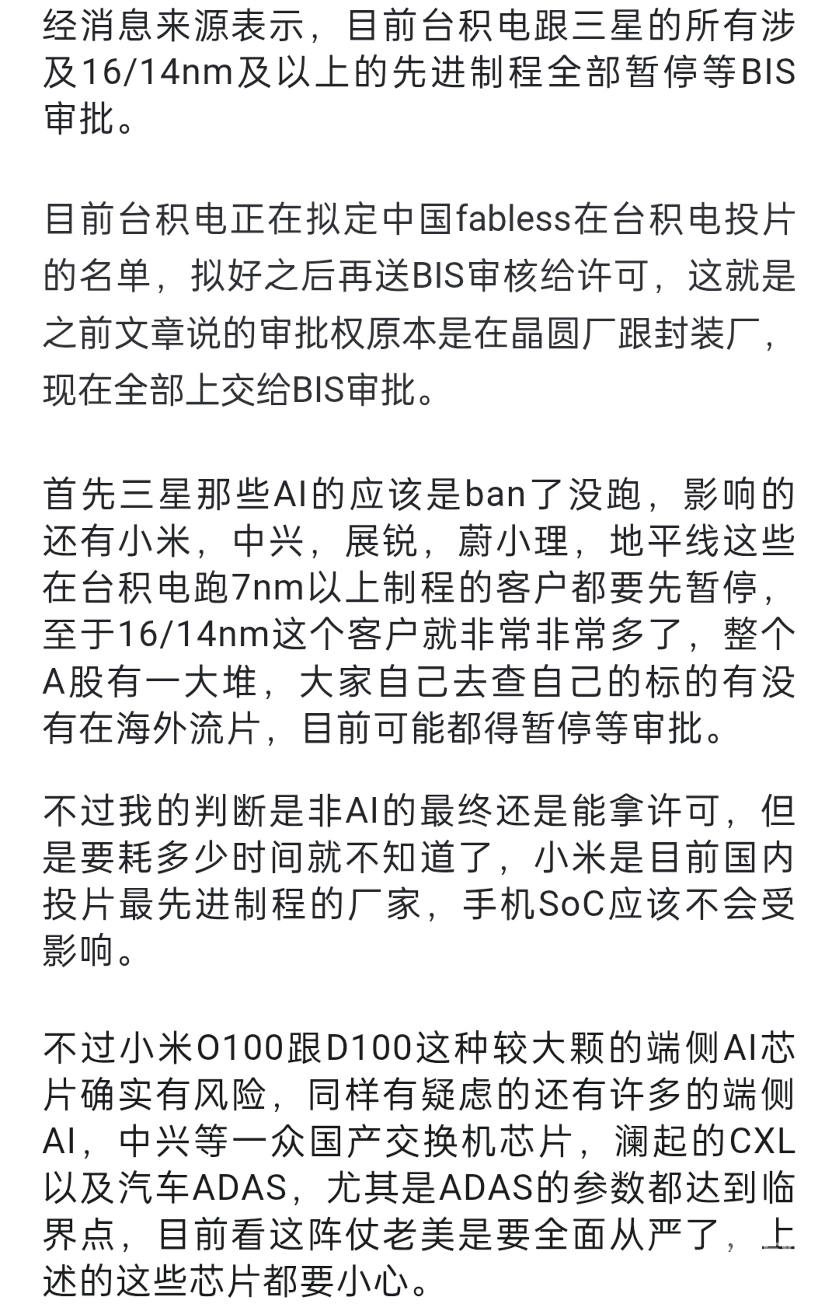
这是level0。
level1: 禁止美国芯片售卖,包括光模块芯片、交换芯片。
level2: 禁止第三方转运任何美国芯片。
level3: 禁止任何含美国技术的科技类产品售卖,禁止使用安卓、GMS、射频前端、DSP、EDA。
level4: 禁止盟友国家购买这些公司的电子类产品。
还有level5,6...
海外代工就是中国最大的“买办”,打压纯国产产业链
这次不仅仅是 ai 卡,渲染卡,消费电子,CPU 都受限了!
不排除,后面会缓和!
国产 AI芯为啥暴跌,因为没有供应就没有利润,没有利润怎么支撑股价!
11月19日,台积电和三星电子已暂停向部分中国客户发运芯片,等待美国商务部工业与安全局(BIS)的许可证;
与此同时,国产AI芯片板块在二级市场继续下探,多家曾经站上千亿市值的公司,市值跌回千亿以内。
一边是供应链的“物理断流”,一边是资本市场的“心理崩盘”。
耐人寻味的是,最慌的往往不是坐在工厂和实验室里的创业者,而是坐在交易终端前算净值回撤的投资人。
不过这次短期内对二级半导体是利空,长期肯定是利好国产半导体产业链,本质上逼空的是“买办”的空间!
判断国产 AI 芯是否有投资价值,只要搜一下他们 IPO 融资理财金额即可,理财金额越多的,下跌空间越大!
这次“全断”,断在了一条“封测暗门”
流片与封测。
一是“流片”,即晶圆代工,把电路刻到硅片上;
二是“封装测试”(封测),把裸芯片包起来、测好坏。
全球能流片先进工艺的代工厂,只有台积电、三星、英特尔等寥寥几家;
但封测厂要多得多——日月光、安靠(Amkor)等巨头之外,还有大量独立封测厂。
此前,一条“合规暗门”长期存在:中国芯片设计公司可以把订单交给独立的封测公司,由后者核实“这份设计不在美国出口管制范围内”,从而证明发货无需政府直接批准。
换句话说,绕开代工厂的“自行核验”,借封测厂这道门下单高性能芯片。
BIS这次的新规,直接封死了这条路径:
中国客户不能再通过这些独立封测公司下单。规则也明确,只要用了美国技术生产先进芯片、且最终发往中国客户,代工厂就必须申请许可证。
所以,“14nm以下海外供应链全断”,断的不仅是台积电、三星的产线,更是那条被很多人当作退路的“封测通道”。
连手机芯片也被暂停,豁免被收回
更让人意外的是,这次被暂停的不只是AI算力芯片。
过去,规则里有一条“非AI豁免”:如果一颗芯片是给智能手机这类消费电子用的,哪怕用了先进工艺,也可以被认定为“不在美国人工智能半导体限制范围内”。新规把这条豁免也取消了。
于是,台积电、三星为小米、Oppo、vivo代工的智能手机芯片,同样进了“暂停发货、等待许可证”的名单。
消费级手机芯片大概率能拿到许可证——业内人士普遍判断,美国商务部最终会放行——但“大概率”与“立刻”是两回事。
审批的延迟,足以打乱一款旗舰机的量产节奏。对手机厂商来说,这不是“断供”,而是“排队”;而排队,有时比断供更折磨人。
存储涨价、产能吃紧、互联网大厂的困境
一是存储芯片的历史性涨价。DRAM、NAND价格一路走高,中国科技公司本就已在承受零部件短缺的压力。
二是本土产能的天花板。中芯国际的先进产能有限,接不住骤然回流的全部订单,良率和产能爬坡都需要时间。
于是,三星的中国客户——北京两家互联网大厂——处境格外艰难。
它们原本指望三星这条产线,在英伟达处理器日益短缺的背景下,把芯片供应多元化。如今,多元化的备选又少了一个,而且是最后的几个之一。
为什么“投资人比创业者着急”
盘面往往比人心先崩,而最先崩的是拿着钱的人。
其一,创业者早已“脱敏”。从2019年到现在,一轮轮管制把预期磨平了。真正有备而来的公司,要么提前回流中芯、华虹,要么握着多套流片预案。消息落地,他们面对的是“已知的未知”终于发生——而他们手里有方案。
其二,投资人买的是“期权”。很多芯片公司的估值里,隐含着一份“海外先进制程”的备选期权:三星、台积电的产能,是模型里那个“万一国产不行,还有退路”的变量。新规一落地,变量归零,估值模型必须重写。创业者失去的是“选项”,投资人失去的是“定价锚”。
其三,两者的时间尺度不同。创业者看3—5年的产品周期,可以慢慢把良率、产能、系统优化磨出来;投资人——尤其二级市场——看的是季度和净值。断供第一天,市场就要一个答案,于是有了杀跌。
国产AI芯“千亿以内”是合理
那“国产AI芯片市值跌回千亿以内”,到底该怎么看?
市值不是收入,更不是利润,而是“市场愿意为这家公司未来现金流出的价”。
过去一两年,国产AI芯片公司的估值一路膨胀,靠的主要不是当期利润,而是“国产替代”这个宏大叙事的预期——用市场的话说,叫“市梦率”。
预期这东西,涨起来靠想象,跌起来靠现实。
当“海外代工这条路还能走”的想象被证伪,支撑高估值的其中一根柱子就塌了。资金用脚投票,市值跌破千亿,与其说是一次突然的“做空”,不如说是一场迟到的“价值回归”——把之前算进估值的“备选期权”,一笔一笔勾掉。
创业者急的是订单和产线,那是可以解决的工程问题;投资人急的是估值和净值,那是需要叙事重新成立才能回来的金融问题。
工程问题的答案在实验室里,金融问题的答案,在下一份财报和下一次产业政策的走向里。
跌到千亿以内,浴火重生
因为 大多数目前上市的 ai 芯片公司,90% 都是手套海外代工,他们不想用中芯和华虹;
上市的国产 ai 芯 是国内最大的买办;
他们本质上是在打压国内半导体工艺和产业链 ,所以换个角度,这次制裁,是利好真的国产 ai 芯产业链的,买办要完蛋!
市值跌破千亿,对产业未必是坏事——它至少让价格回到了一个更接近现实的位置。
真正的变量在产线那边。当订单被迫回流,中芯、华虹的产能会变紧,设备、材料、EDA、先进封装的国产化会被倒逼提速。这是“国产工艺起飞”的长期逻辑,不会因为一两天股价的涨跌而改变。
市值可以一天跌回来,工艺不能一天长出来。一台EUV光刻机、一款EDA工具、一炉光刻胶,都是十年计的功夫。跌到千亿以内,是市场对“讲故事”的惩罚;能不能再从千亿以内涨出去,取决于国产工艺能不能真的把订单变成能力。
14nm以下的海外供应链,从“收紧”走到了“全断”;
国产AI芯片的市值,从“千亿”之上跌到了“千亿以内”。
这一升一降之间,是一个时代的切换:
规则的确定性,从“别人给的豁免”变成“自己造的能力”;
估值的确定性,从“想象的期权”变成“真实的产能”。
投资人着急,创业者沉默。
而历史一再证明,真正改变产业走向的,从来不是谁先跑,而是谁先把自己该造的东西,一件一件造出来。

 浙公网安备:33020002001002号




 {{item.ReplyCount}}
 {{item.ViewCount}}
 {{item.LikeCount}}