阅读[] 回复[1]

|
近日,央行行长宣布,我国的贷款利率要从比较单一地参考LPR定价,向更多元的定价基准转型。 这句话背后大有讲究,涉及老百姓关心的贷款话题。今天,我们把贷款这事讲清楚。 什么是贷款的定价基准? 买房、企业办厂都离不开贷款。银行在确定贷款利率时并非随意而定,而是有一个“锚”——即定价基准,作为贷款定价的参照。过去,贷款定价只使用一个“锚”,那就是LPR。 什么是LPR? LPR由20家代表性银行每月各自报价,剔除最高价和最低价后,取剩余报价的平均值,即为当月的LPR。 简单说,LPR就是各家银行“报出来”的利率,每月更新一次。无论是房贷、个人消费贷还是小微企业贷款,前些年大多以LPR作为定价基准,在此基础上加点或减点来确定最终利率。 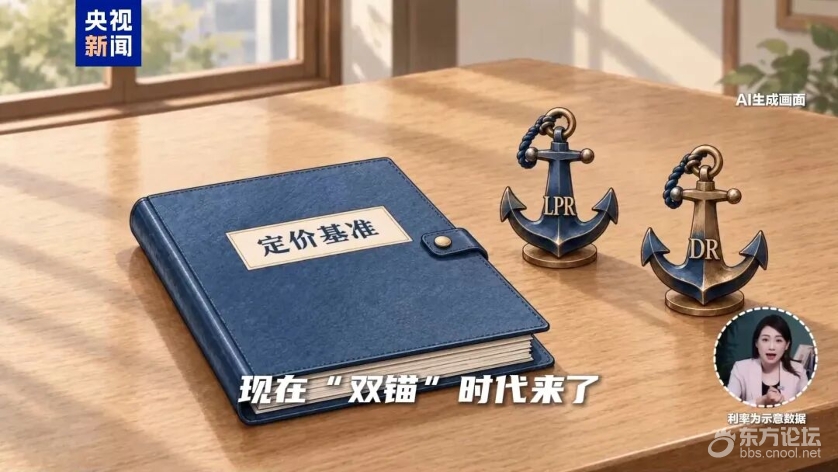 现在,“双锚”时代来了!央行行长表示,以后贷款利率要加入一个新的“锚”:DR利率。 DR利率又是啥? 银行看似资金充裕,也有手头紧的时候。缺钱了怎么办?它们会去银行间市场向其他银行借钱,而借钱不能空口无凭,得拿债券作抵押。 DR利率,就是银行这类存款机构之间借钱的成交利率。换句话说,DR利率是一笔一笔交易实打实成交出来的,每天都在变化。市场上资金充裕时,DR利率就往下走;资金收紧时,DR利率随即抬升。 加入DR利率贷款定价 对贷款有啥好处? DR利率灵敏、变化快,适合大中型企业贷款,但需银行与企业一对一协商合同。例如,一家工厂经常需要短期周转资金,就可以和银行商量将贷款锚定DR利率。对企业而言,使用DR能够更及时、准确地感知市场资金成本变化,以更市场化的方式开展投融资决策;对银行而言,使用DR可以更便利地依据资金成本合理定价。 LPR稳定性较好,房贷、个人贷款、小微企业贷款,继续用LPR可能更适合。 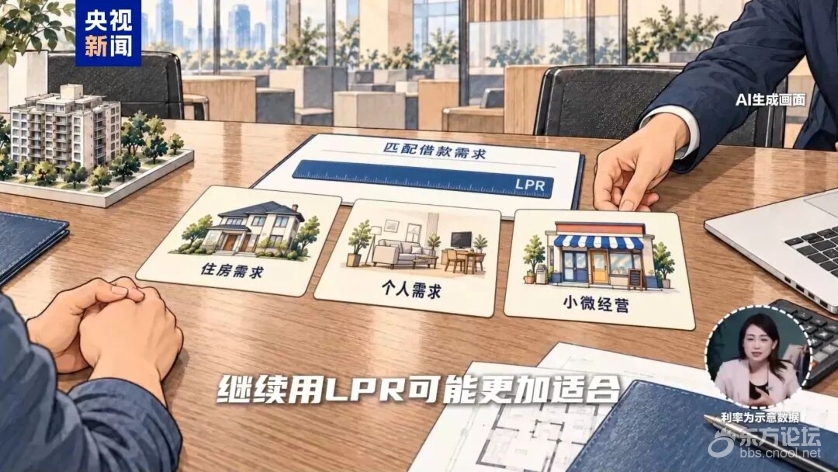 “双锚”改革,就是让利率传导更顺畅。央行的政策信号,可以更快传递到实体经济。市场化程度更高,也更能满足不一样人的借钱需求。 |
{{item.Summary}}
浙B2-20100453-1 Since 1996.11.21 版权所有 宁波公众信息产业有限公司 Copyright (c) 1996- CNOOL.NET All Rights Reserved
 浙公网安备:33020002001002号
东方热线出品



 {{item.ReplyCount}}
 {{item.ViewCount}}
 {{item.LikeCount}}


